BacktestFolio — laboratório para backtest, cenários de retirada e fronteiras eficientes com décadas de dados.
Backtests de carteiras com mais de 30 anos de dados reais, análise de ETF e fundos, planejador financeiro
Comece grátis
- 75+mercados e bolsas
- 30+anos de história
- 90+índices históricos
- 150.000+instrumentos negociados
Ferramentas de análise
Nove áreas de análise, cada uma com dados históricos e métricas coerentes.
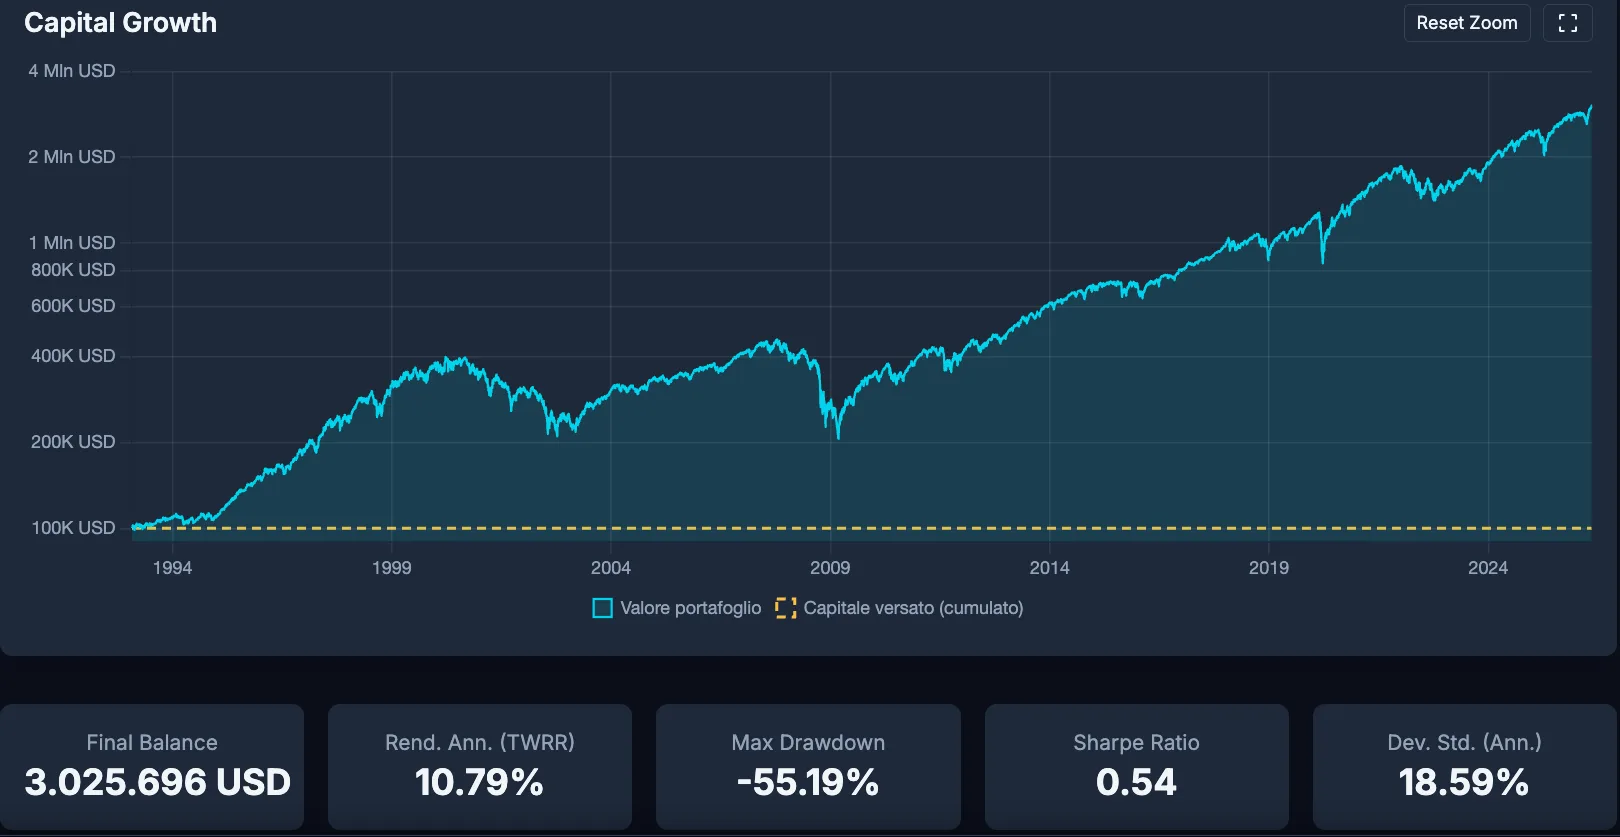
Backtest
Períodos históricos reais, extensão com índices, Rebalancing, PAC, análise de métricas quantitativas, Drawdown e métricas de risco.
Abrir backtest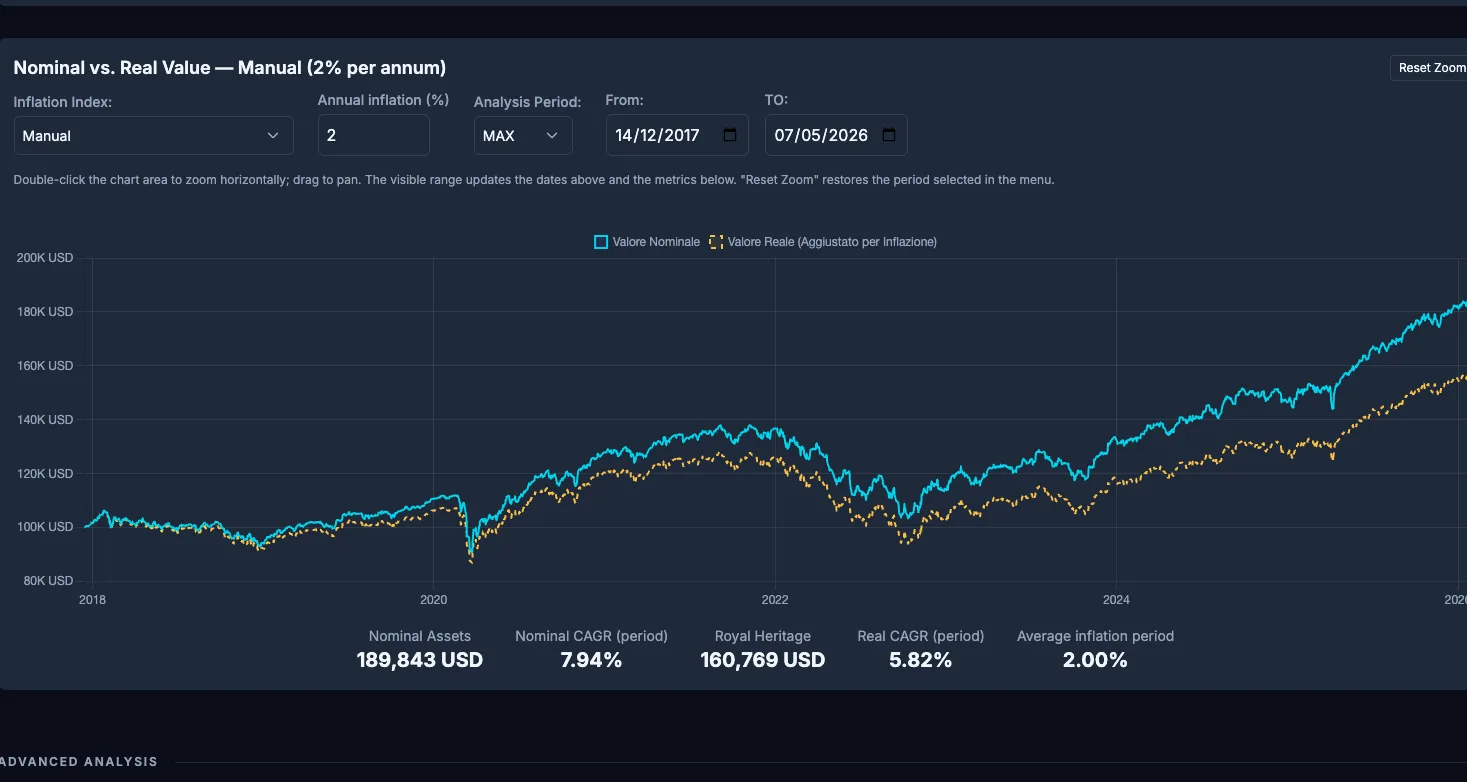
Inflação
Índice CPI aplicado ao cálculo do valor real.
Abrir backtest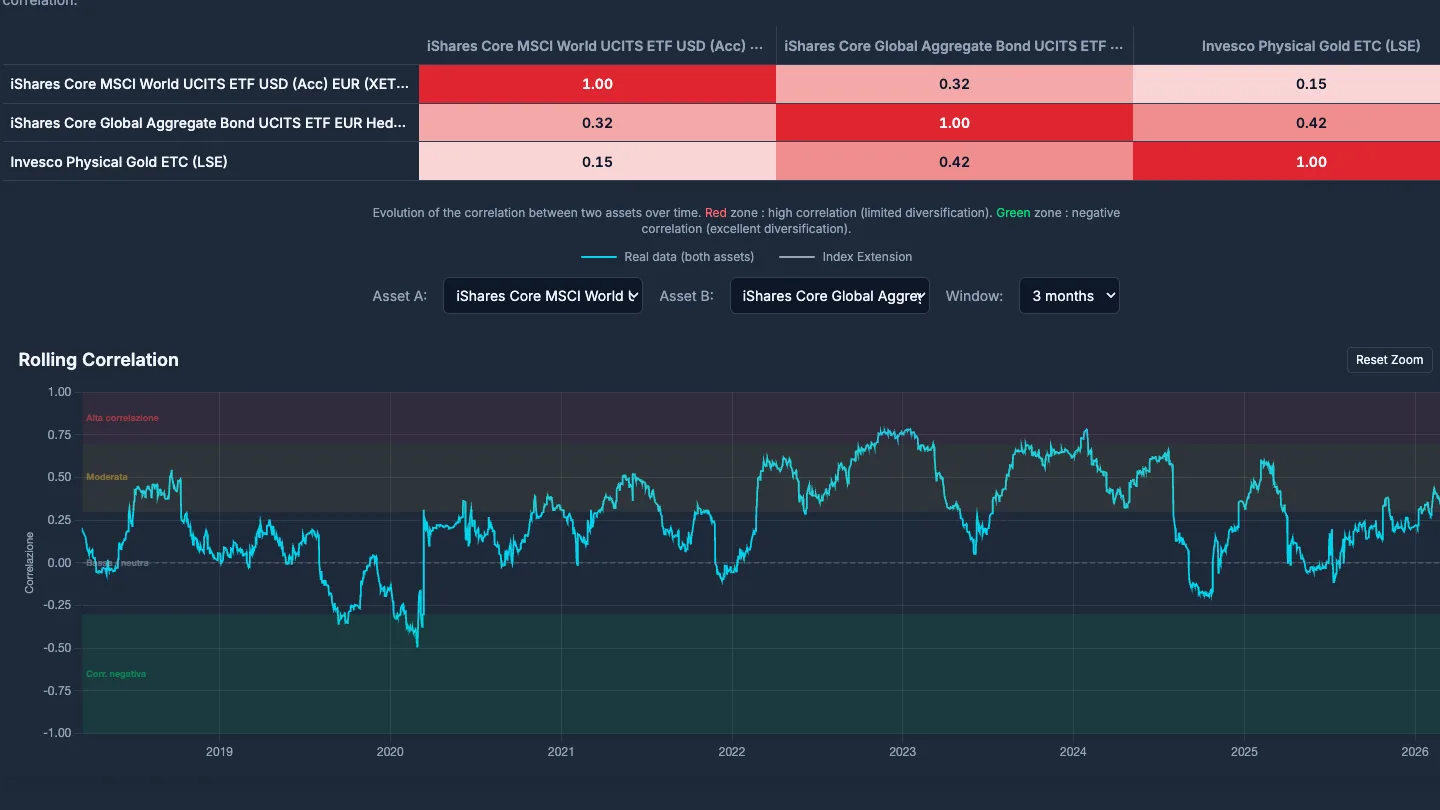
Correlações Rolling
Coeficiente de Pearson em janela diária ou mensal.
Abrir backtest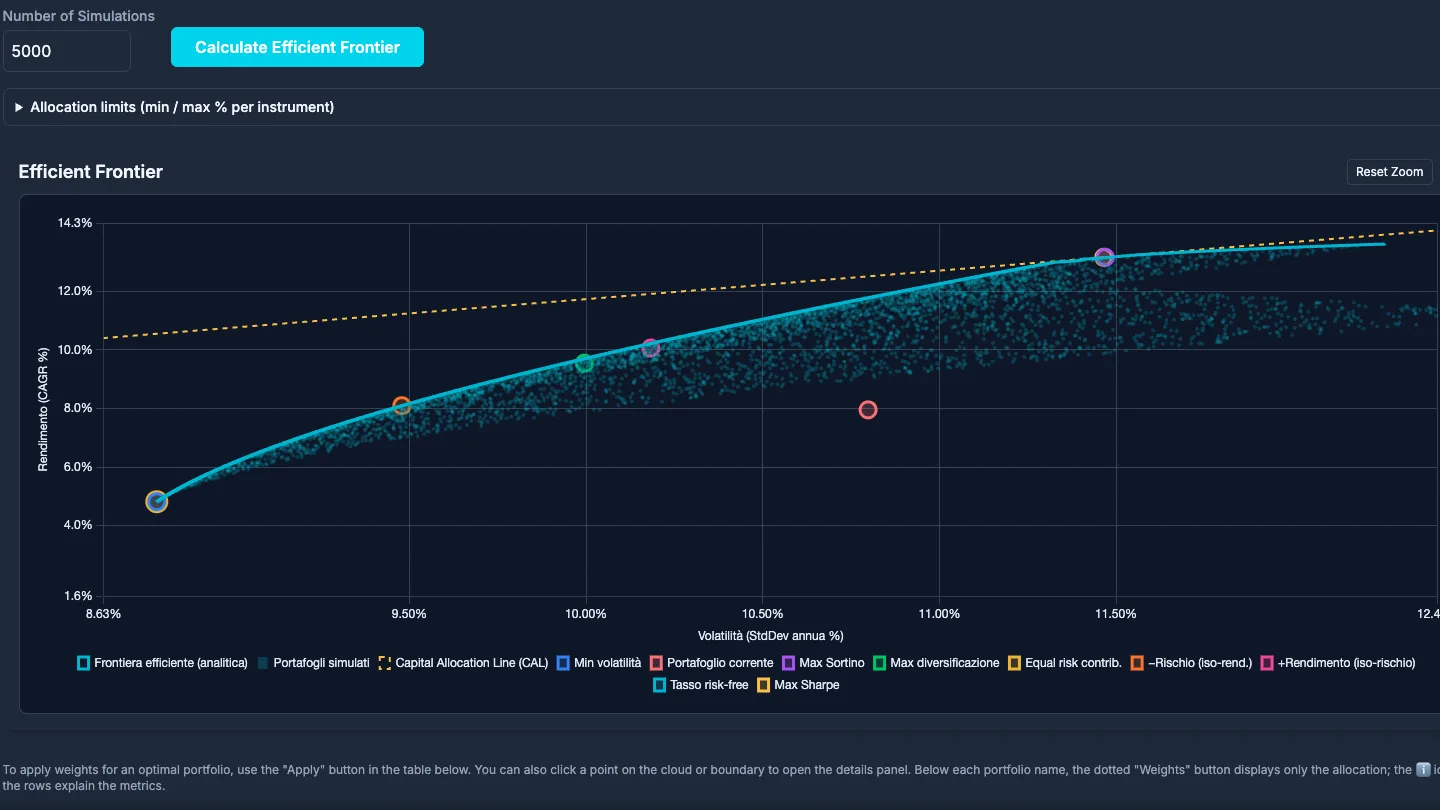
Fronteira eficiente
Alocações e curva risco/retorno sobre os ativos selecionados.
Abrir backtest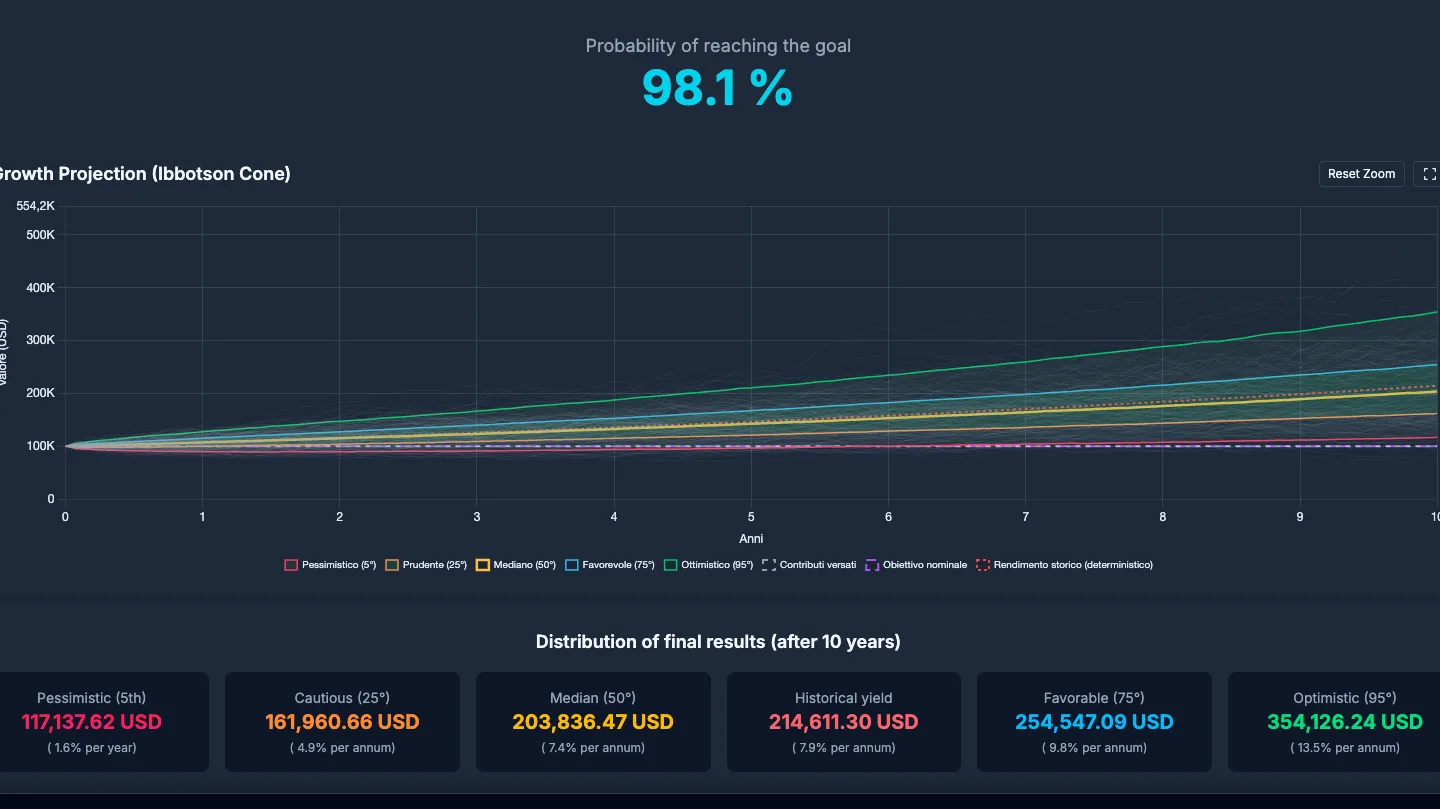
Objetivo financeiro
Defina um objetivo de capital, simule os aportes necessários e visualize a probabilidade de alcançá-lo no prazo previsto.
Abrir planner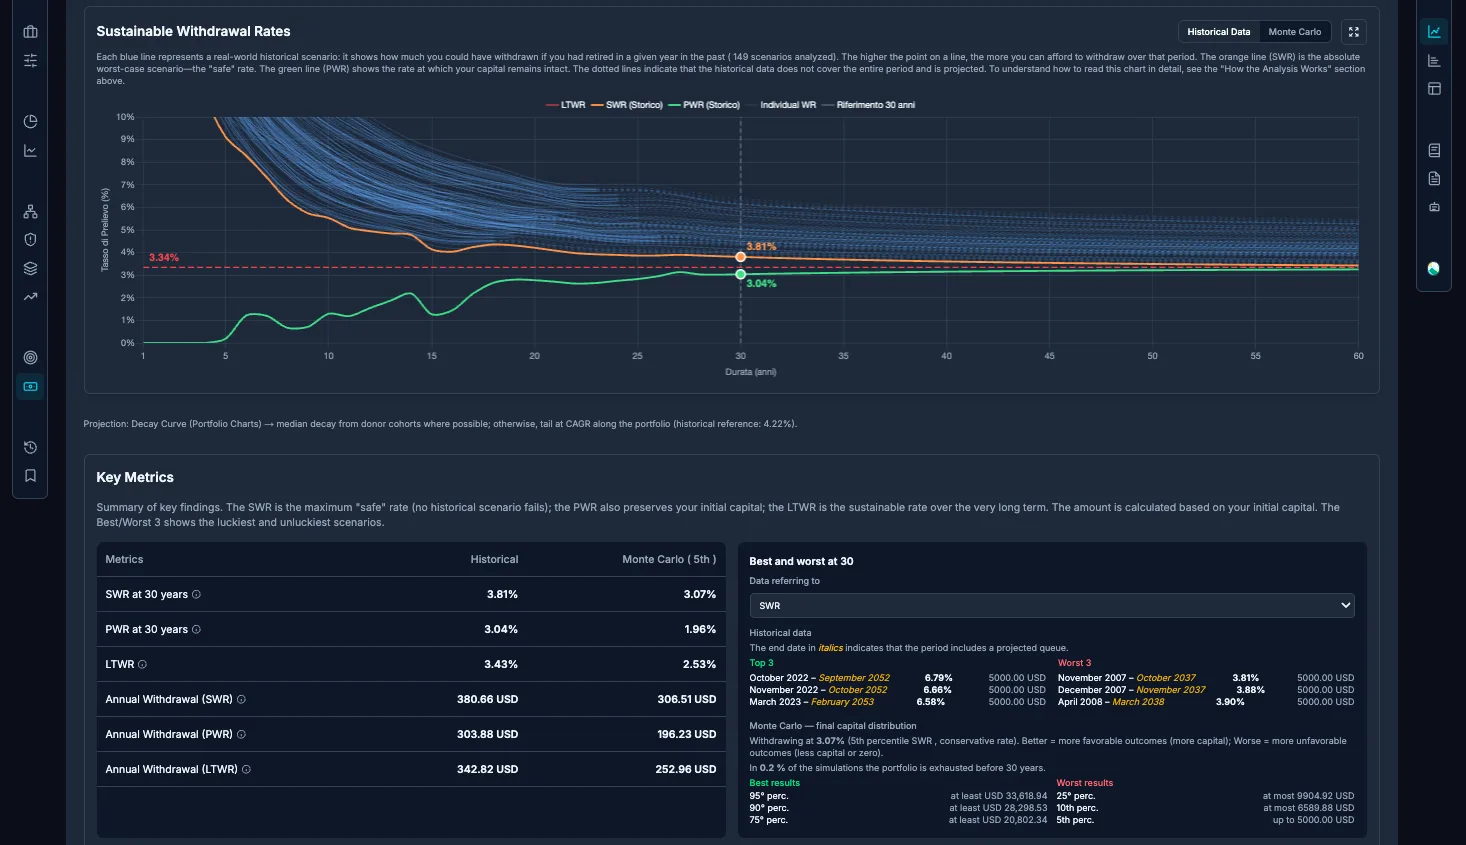
Estratégias de retirada
SWR, Trinity, Monte Carlo, Guyton-Klinger e regras dinâmicas.
Conheça a calculadora FIRE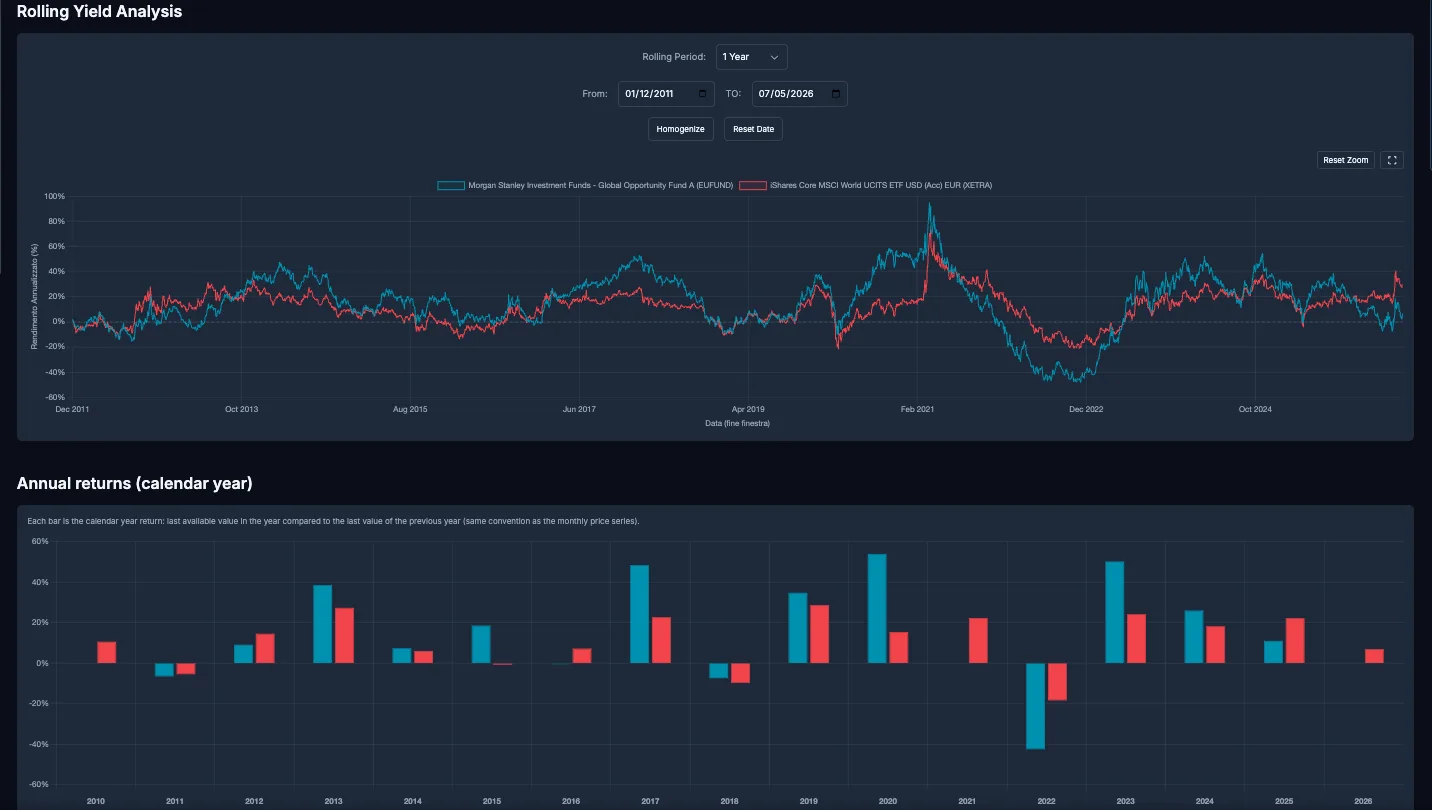
Análise Rolling
Distribuição dos retornos diários/mensais em janelas de 1/3/5/7/10 anos para comparar ETF, Fundos e Índices.
Abrir backtest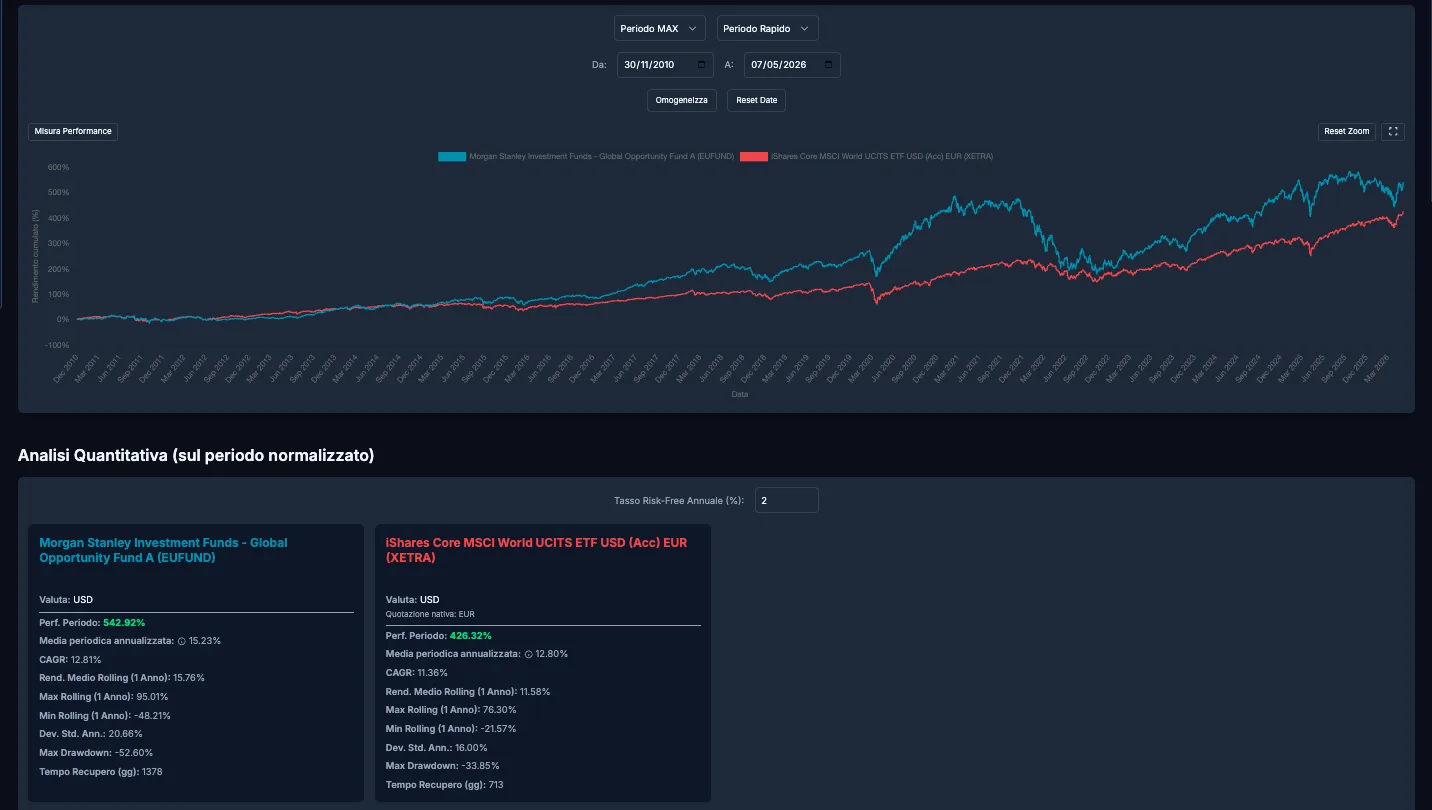
Análise quantitativa
CAGR, volatilidade, Sharpe, Sortino, Calmar, Ulcer Index, recovery factor do instrumento individual.
Análise ETF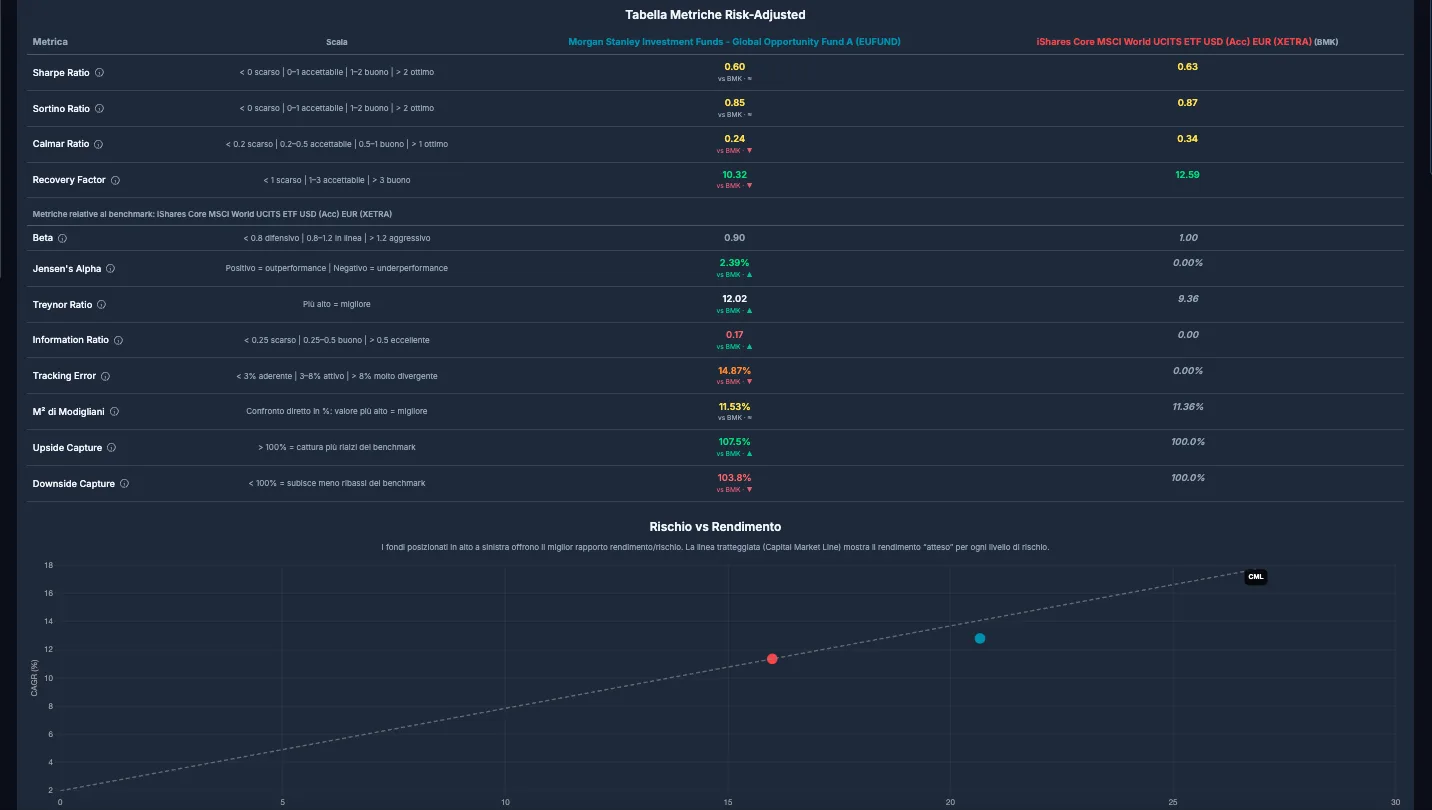
Risco/retorno
Alpha de Jensen, Beta, Treynor, Information Ratio, Tracking Error, M², capture ratio up/down.
Análise ETF
Fluxo operacional
Três passos entre a seleção e os resultados.
- 01
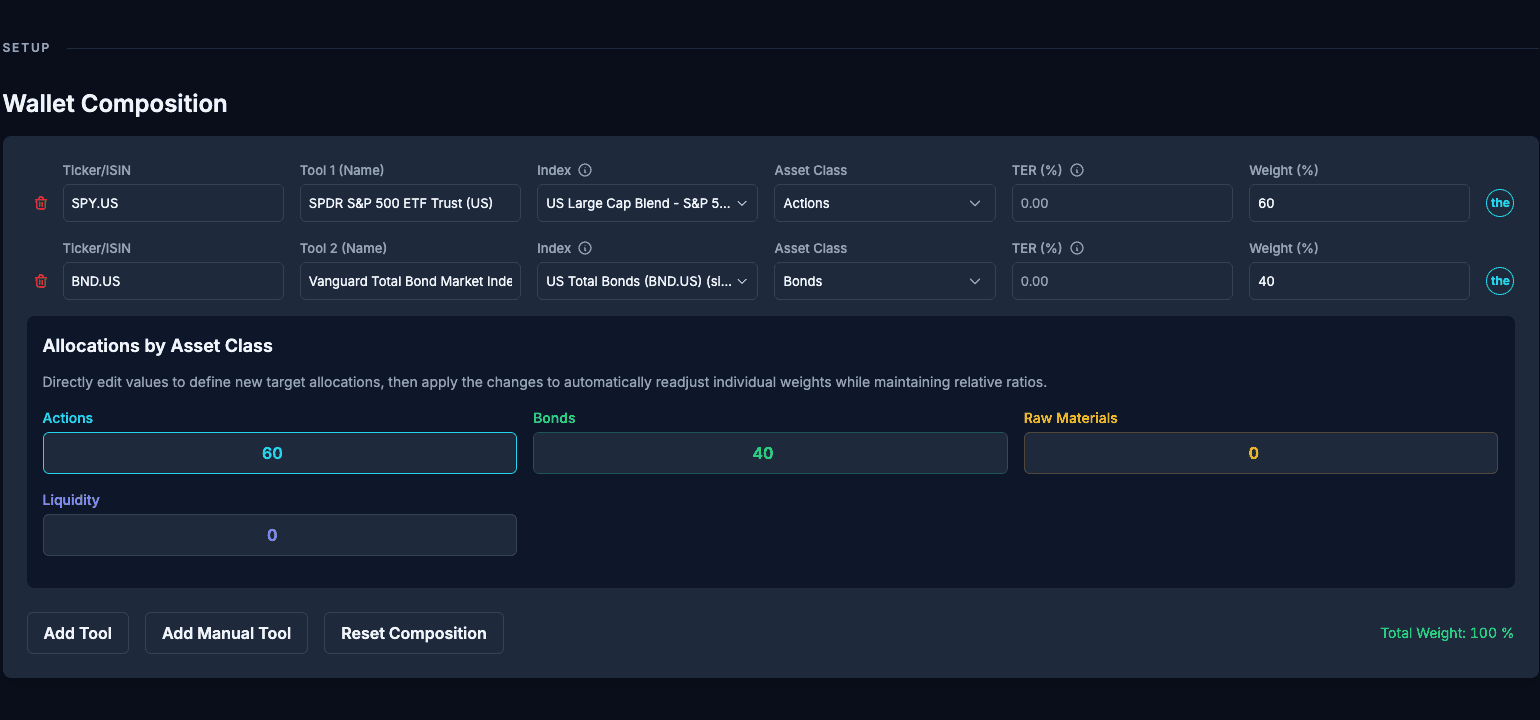
Carregue os instrumentos
Adicione ETF, Fundos, Ações e Índices, defina pesos e Rebalancing.
- 02
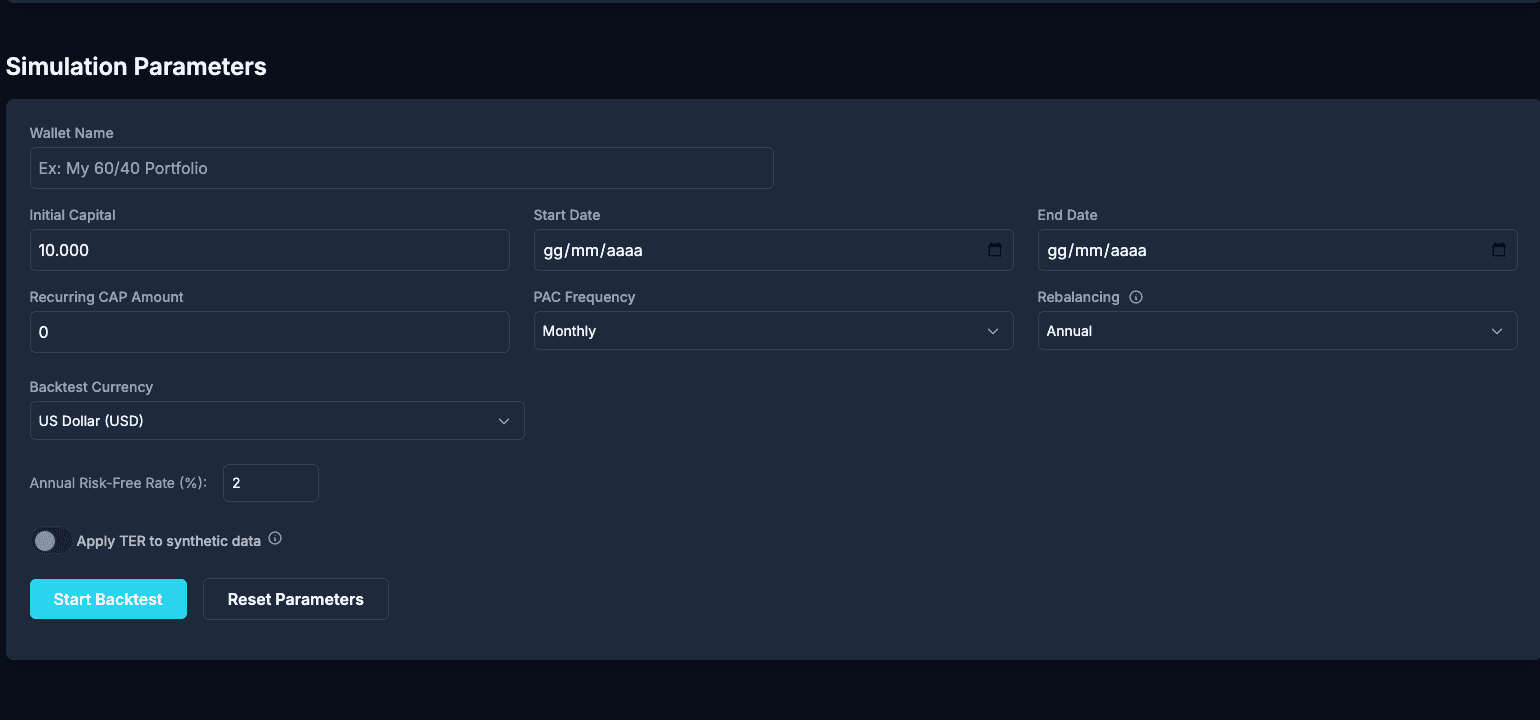
Insira os parâmetros
Capital inicial, valor, frequência do PAC, Rebalancing, moeda, TER.
- 03
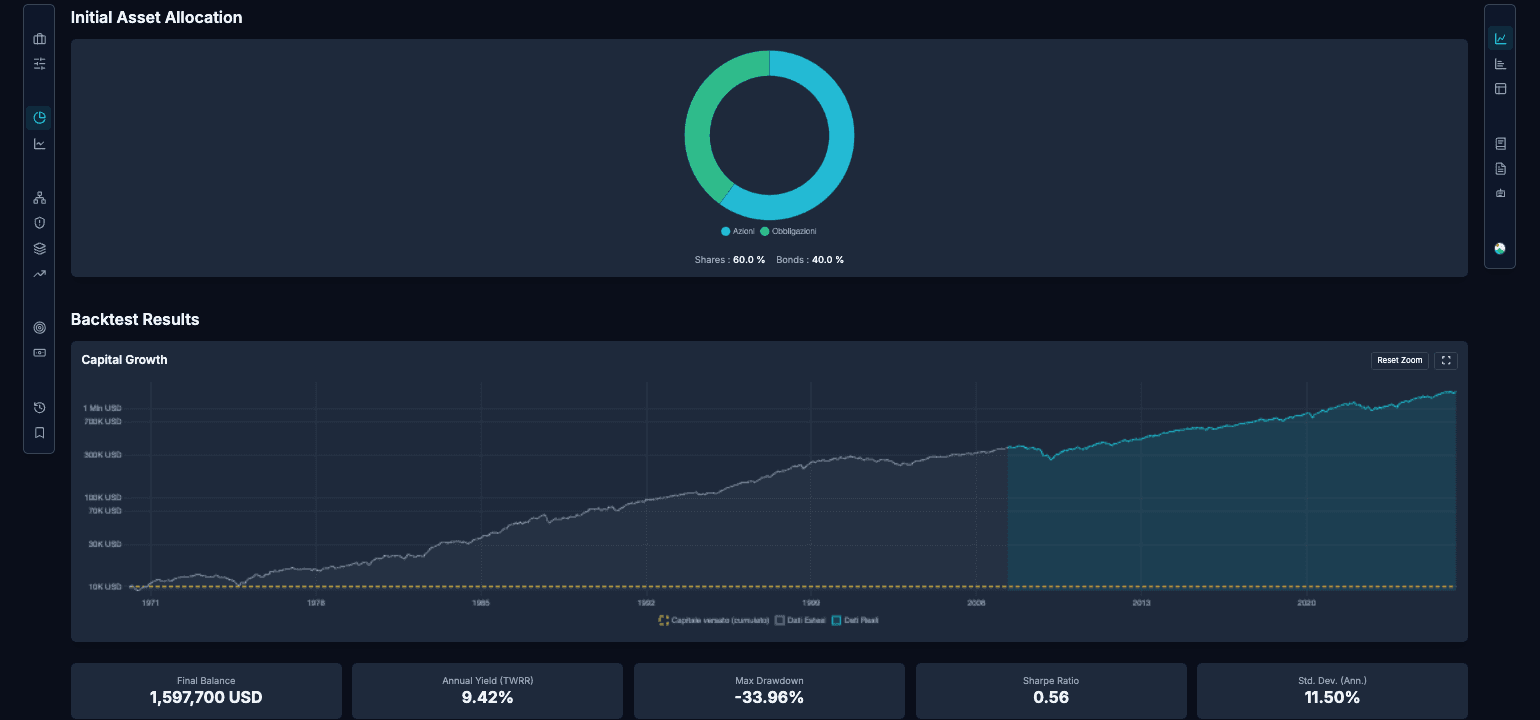
Analise os resultados
Métricas, inflação, correlação, Drawdown, VaR, fronteira eficiente, objetivo financeiro, estratégias de retirada.
Metodologia
Um motor de cálculo fiel à literatura quantitativa.
Métricas de performance e risco
CAGR · TWRR · Sharpe · VaR
Retornos anualizados, drawdown, rolling 1–10A, retornos de calendário e deflação real via IPC/CPI (equação de Fisher).
Fronteira eficiente
Markowitz · ERC · Pearson
Otimização média-variância com Barzilai-Borwein: variância mín., Sharpe/Sortino máx., índice de diversificação, iso-retorno/iso-risco.
Estratégias de saque
Trinity · SWR · Guyton-Klinger
Trinity Study, SWR consistente com o caminho, Guyton-Klinger, VPW, floor/ceiling e regras Vanguard para aposentadoria.
Simulações Monte Carlo
Box-Muller · GARCH · Bootstrap
Box-Muller, bootstrap estacionário, GARCH(1,1) e mudança de regime em 2 estados com EM para cenários probabilísticos.
Objetivo financeiro
Bisseção · MC p5–p95
Resolução por bisseção e cascata sobre simulação MC com cenários percentis p5–p95.
Ler o detalhe completo
Entre a análise de Backtest e a análise de fundos, o BacktestFolio calcula CAGR, TWRR e MWRR (IRR via Newton-Raphson), volatilidade anualizada, Sharpe, Sortino, Calmar, Ulcer Index, Maximum Drawdown e tempo de recuperação, VaR e CVaR históricos (95% e 99%), Beta, Alpha de Jensen, Information Ratio, Tracking Error, Treynor, M-squared e capture ratio up/down sobre o Benchmark, Rolling returns 1/3/5/7/10Y com percentis e quota de períodos positivos, calendar returns, e deflação real via CPI com equação de Fisher. A fronteira eficiente usa otimização média-variância (Markowitz) com gradient descent Barzilai-Borwein para mínima variância, máximo Sharpe, máximo Sortino, máxima diversification ratio, equal risk contribution e iso-return / iso-risk; são expostos matriz de covariância e correlação de Pearson, contribuições marginais ao risco, component VaR e número efetivo de ativos. As estratégias de retirada cobrem Trinity Study, SWR path-consistent, Guyton-Klinger, VPW, floor/ceiling e regras Vanguard, com simulações Monte Carlo baseadas em Box-Muller, bootstrap estacionário, GARCH(1,1) e regime-switching a 2 estados com EM. O objetivo financeiro é resolvido por bisseção e cascade sobre simulação MC com cenários percentis p5–p95.
Planos
Três planos, alinhados ao nível de análise.
Free para explorar com até 10 anos de histórico. Plus para histórico longo, análise de objetivo financeiro e de taxa de saque. Pro para nuvem ilimitada e relatórios PDF.
Free
- Histórico até 10 anos
- Backtest de carteira
- Análise de ETF e fundos
- Até 5 carteiras na nuvem
Plus
- Histórico estendido, 30+ anos
- Retornos ajustados ao risco, na análise de ETF e fundos
- Objetivo financeiro e análise de saques, no backtest
- Simulações Monte Carlo no Planner
- Até 20 carteiras na nuvem
- Dados fundamentais de ETFs e fundos (look-through)
- Comparação de carteiras
Pro
Inclui o plano Plus completo
- Carteiras na nuvem ilimitadas
- Relatório PDF completo
- Acompanhamento de carteira (em breve)
Respostas rápidas às perguntas mais comuns.
Perguntas frequentes
Posso usar ETF reais e índices?
Sim. Uma carteira pode combinar tickers reais (com TER incluído) e índices. A seção de extensão histórica permite prolongar um ETF para trás com o seu índice.
O que é a versão Free?
Backtests e análises até 10 anos de histórico, até 5 carteiras na nuvem. Objetivo, saques e retornos ajustados ao risco estão no Plus.
Como funciona o pagamento?
Assinatura mensal ou anual gerenciada pelo Paddle. Recibo fiscal automático, área de gerenciamento de assinatura integrada. Nenhum dado de pagamento passa pelo BacktestFolio.
Posso cancelar quando quiser?
Sim. O cancelamento é imediato pelo painel da conta; o acesso permanece ativo até o fim do período já pago.
O BacktestFolio oferece consultoria financeira?
Não. É uma ferramenta de análise quantitativa. Os resultados têm valor informativo e não constituem recomendação de investimento. Retornos passados não são garantia de resultados futuros.
Abra a Ferramenta.
Comece com um backtest gratuito. O histórico mais longo está nos planos pagos.