BacktestFolio — laboratorio backtestejä, prelievo-skenaarioita ja tehokkaita rajoja varten vuosikymmenten datalla.
Salkkubacktestit yli 30 vuoden todellisilla tiedoilla, ETF- ja rahastoanalyysi, taloudellinen suunnittelija
Aloita ilmaiseksi
- 75+markkinat ja pörssit
- 30+vuotta historiaa
- 90+historiallista indeksiä
- 150.000+noteerattua instrumenttia
Analyysityökalut
Yhdeksän analyyttistä aluetta, jokainen historiallisella datalla ja yhtenäisillä mittareilla.
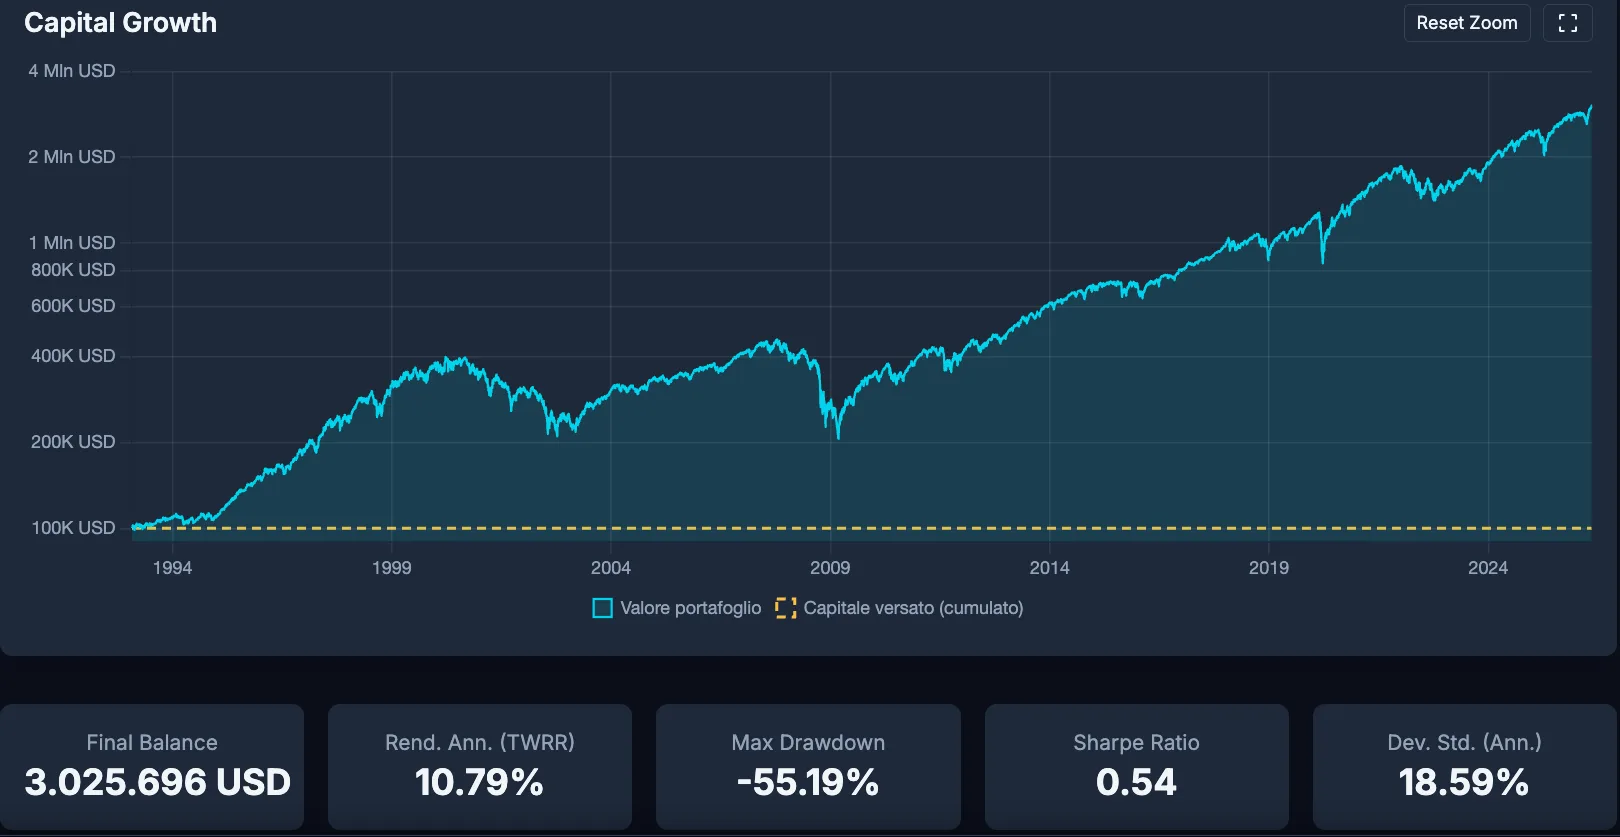
Backtest
Todelliset historialliset jaksot, indeksipidennys, Rebalancing, PAC, kvantitatiiviset mittarianalyysit, Drawdown ja riskimittarit.
Avaa backtest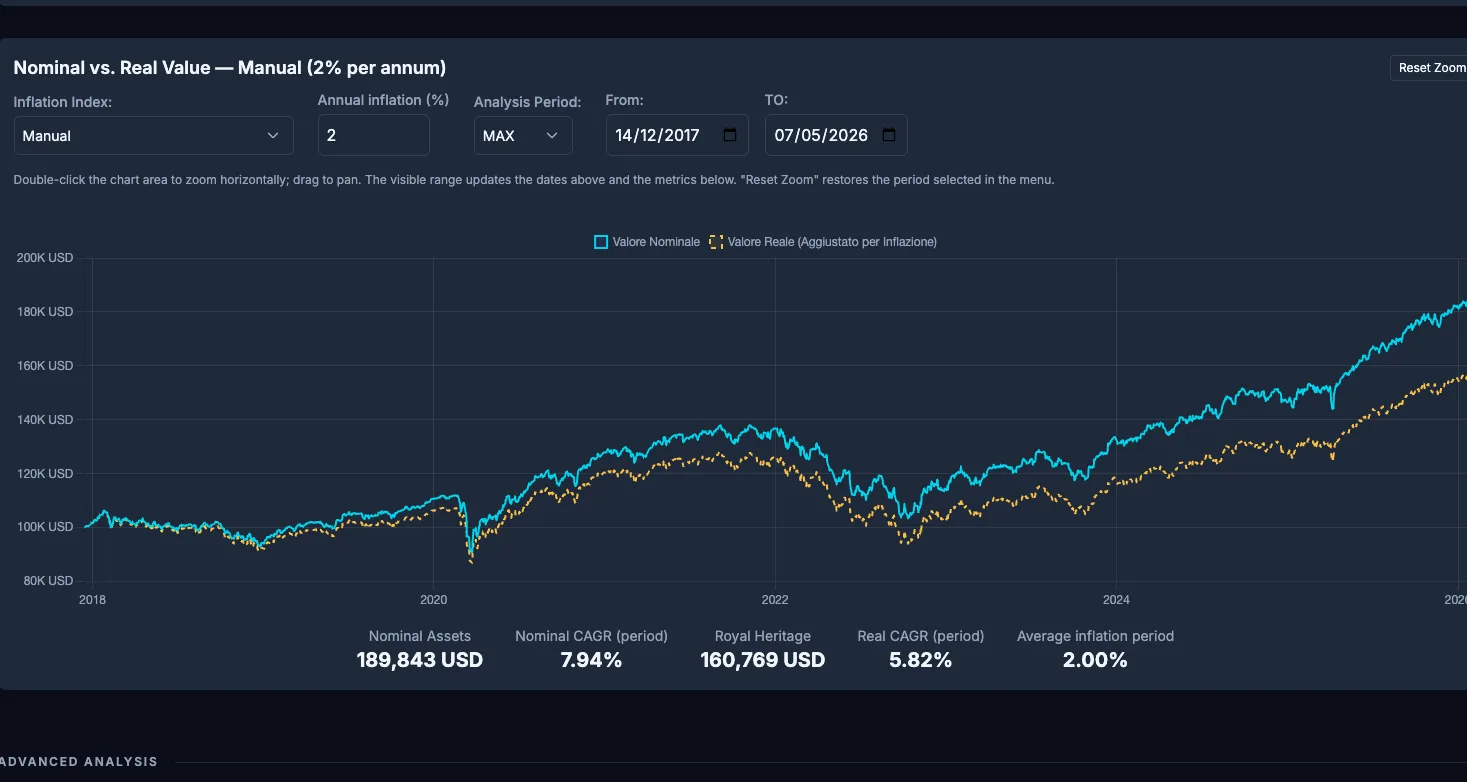
Inflaatio
CPI-indeksi sovellettuna reaaliarvolaskentaan.
Avaa backtest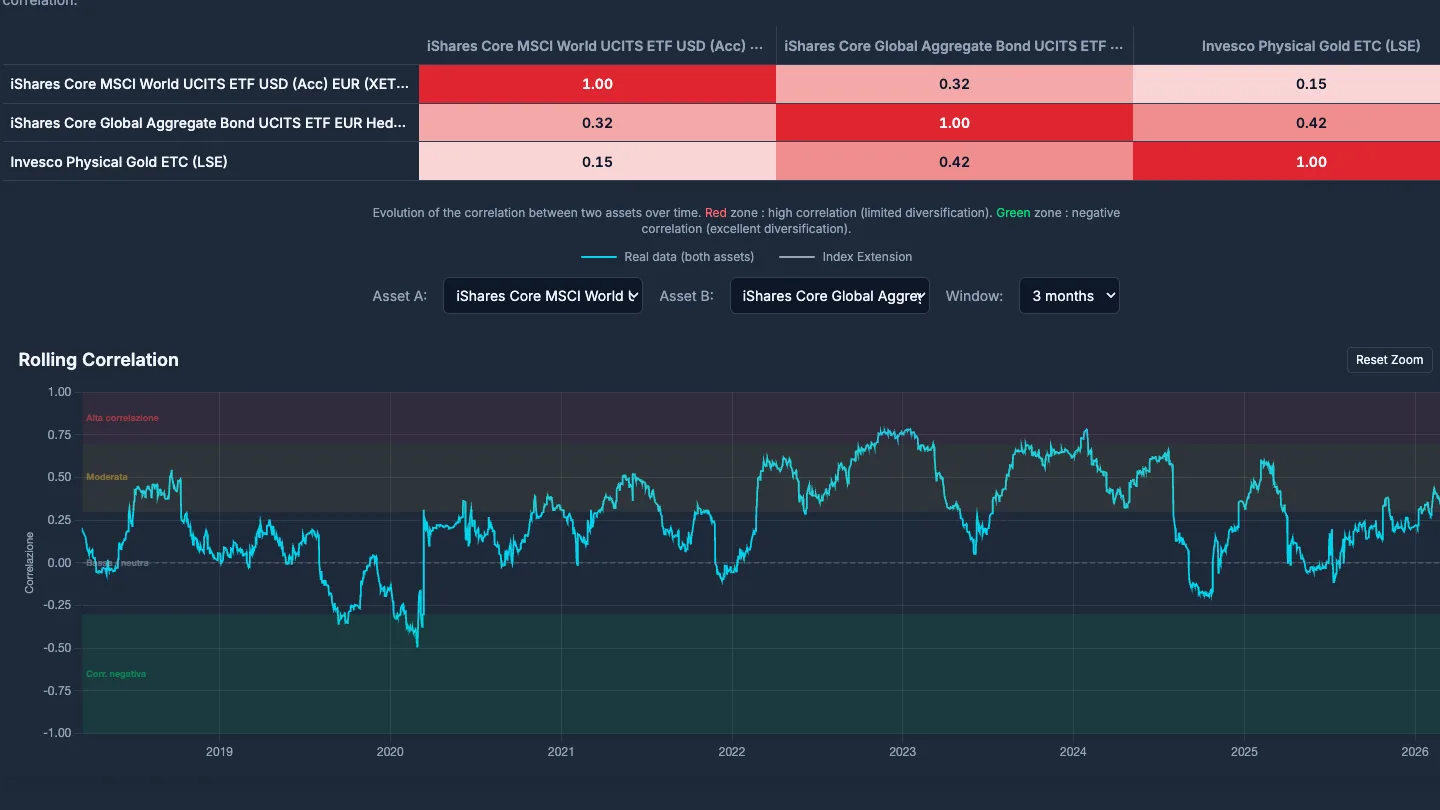
Rolling-korrelaatiot
Pearsonin kerroin päivittäisellä tai kuukausittaisella ikkunalla.
Avaa backtest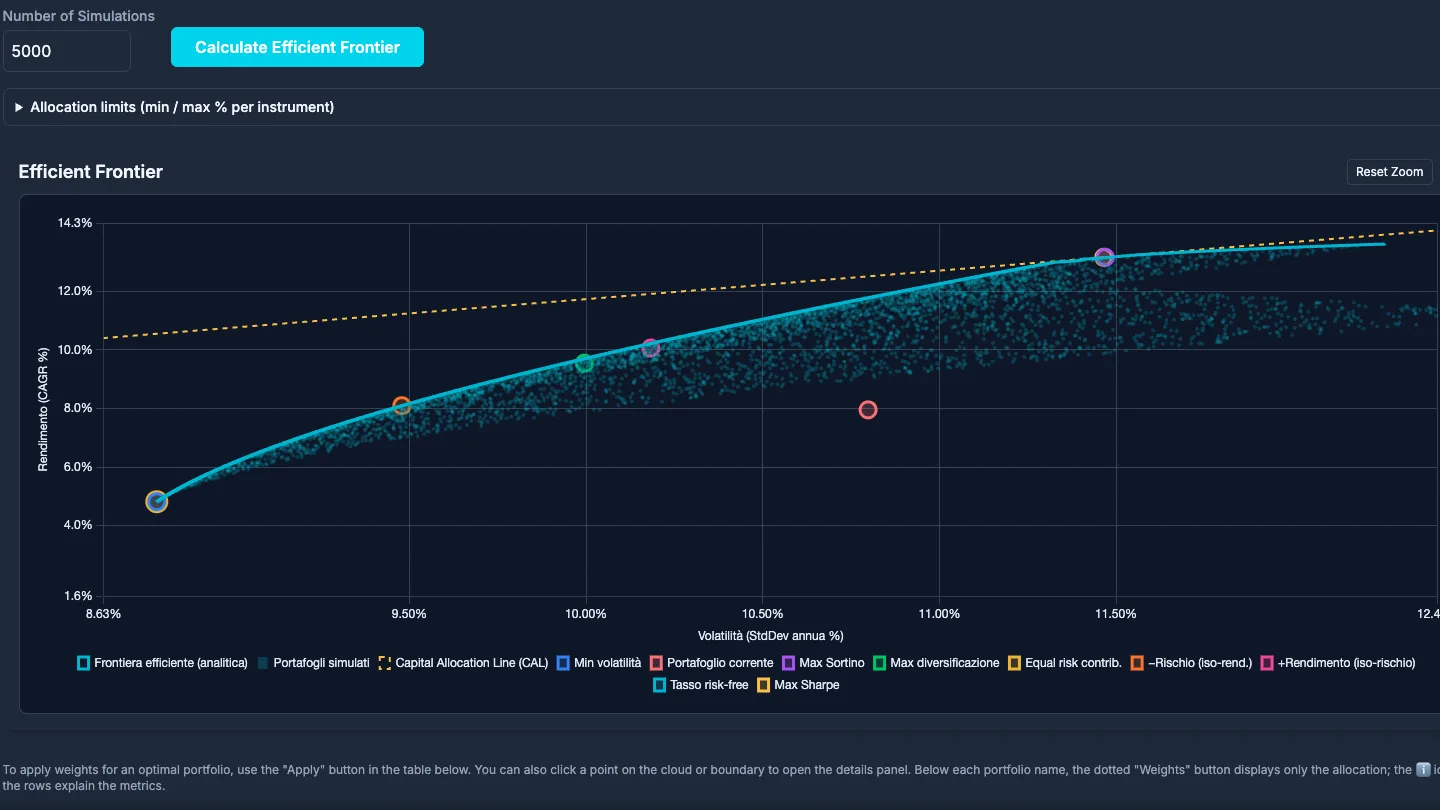
Tehokas raja
Allokaatiot ja riski/tuotto-käyrä valituilla omaisuuserillä.
Avaa backtest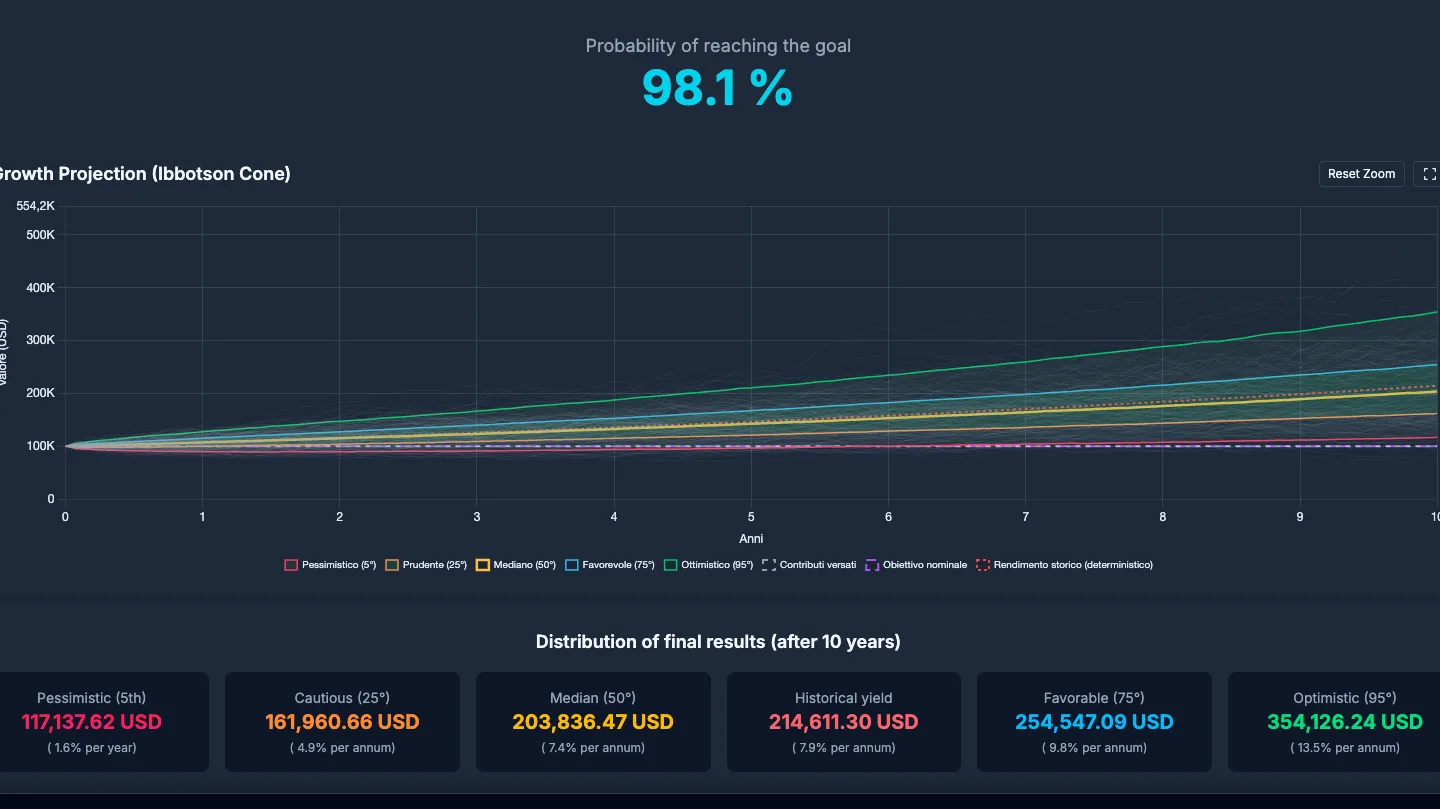
Taloudellinen tavoite
Määritä pääomatavoite, simuloi tarvittavat sijoitukset ja visualisoi todennäköisyys saavuttaa se ajoissa.
Avaa planner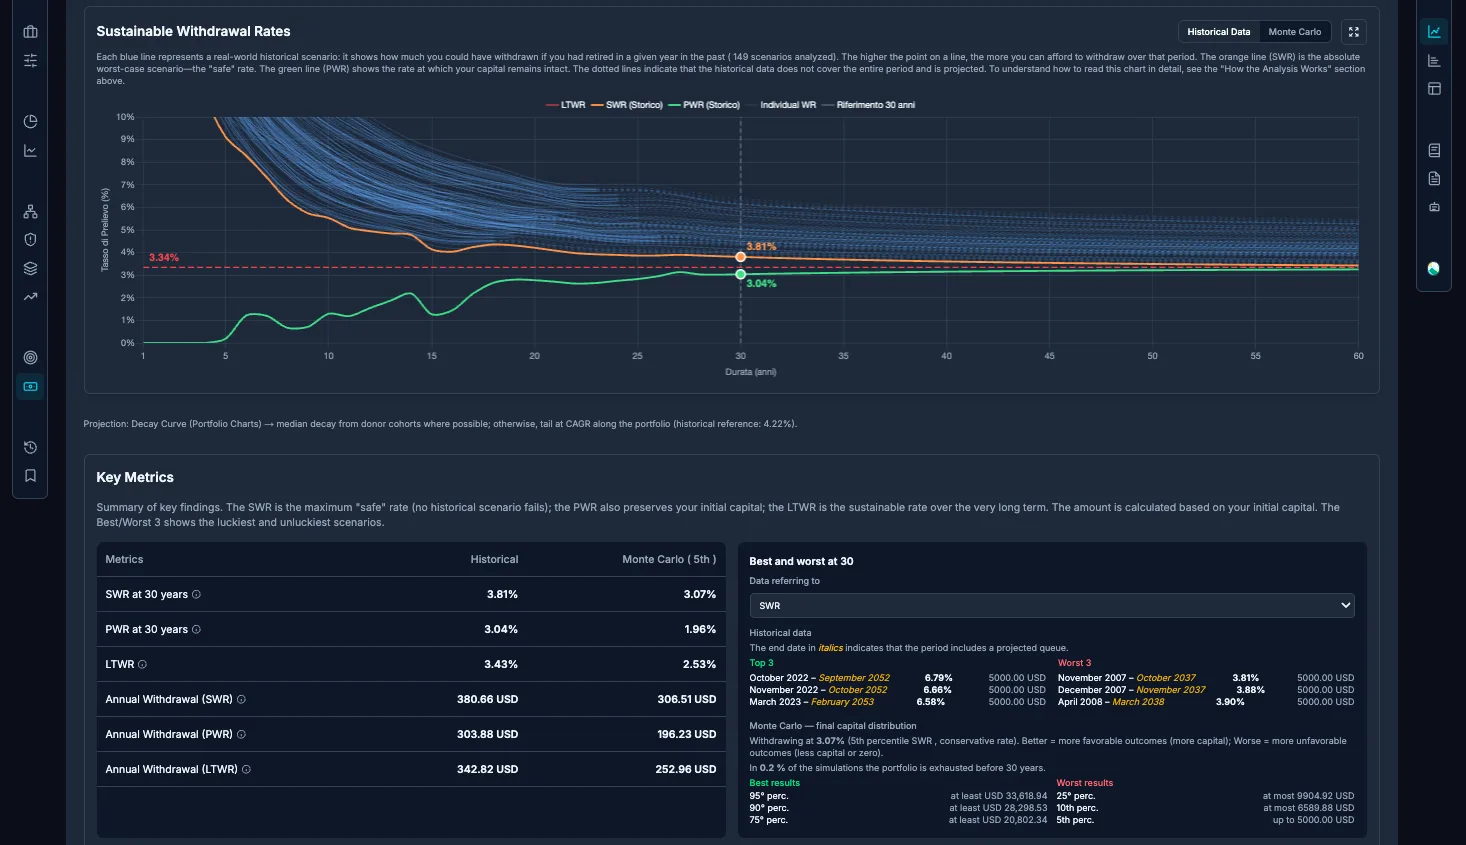
Prelievostrategiat
SWR, Trinity, Monte Carlo, Guyton-Klinger ja dynaamiset säännöt.
Tutustu FIRE-laskuriin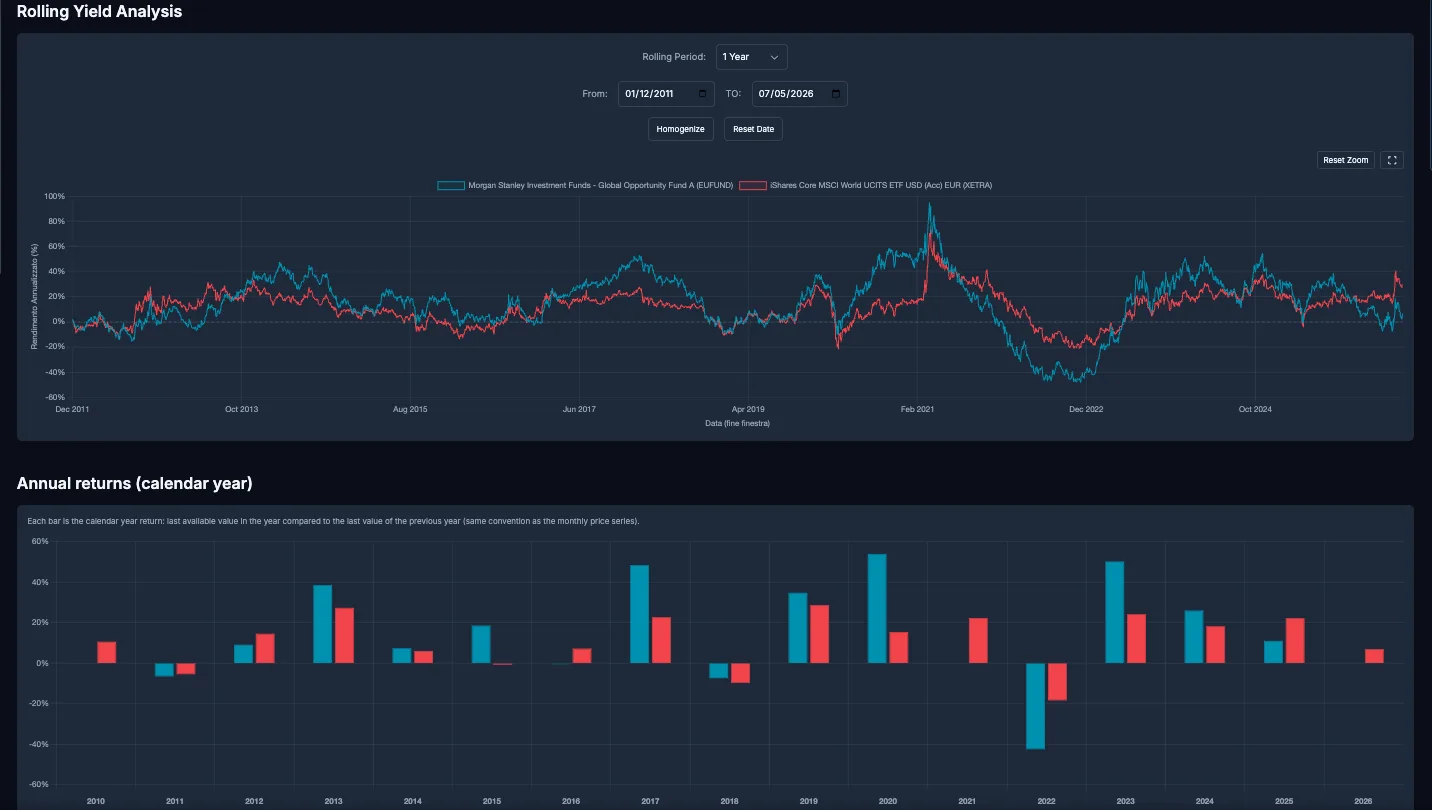
Rolling-analyysi
Päivittäisten/kuukausittaisten tuottojen jakauma 1/3/5/7/10 vuoden ikkunoilla ETF:ien, rahastojen ja indeksien vertailua varten.
Avaa backtest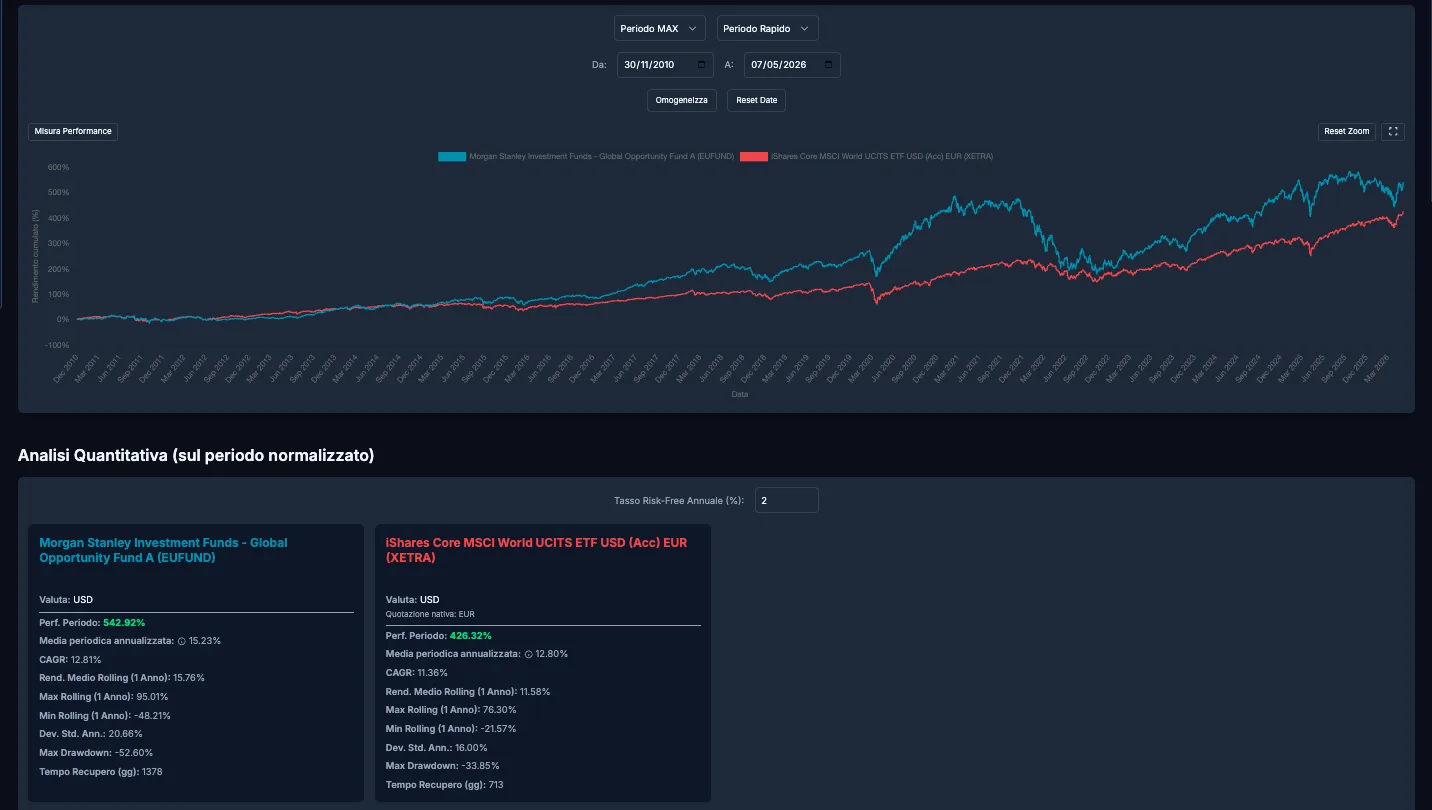
Kvantitatiivinen analyysi
CAGR, volatiliteetti, Sharpe, Sortino, Calmar, Ulcer Index, recovery factor yksittäiselle instrumentille.
ETF-analyysi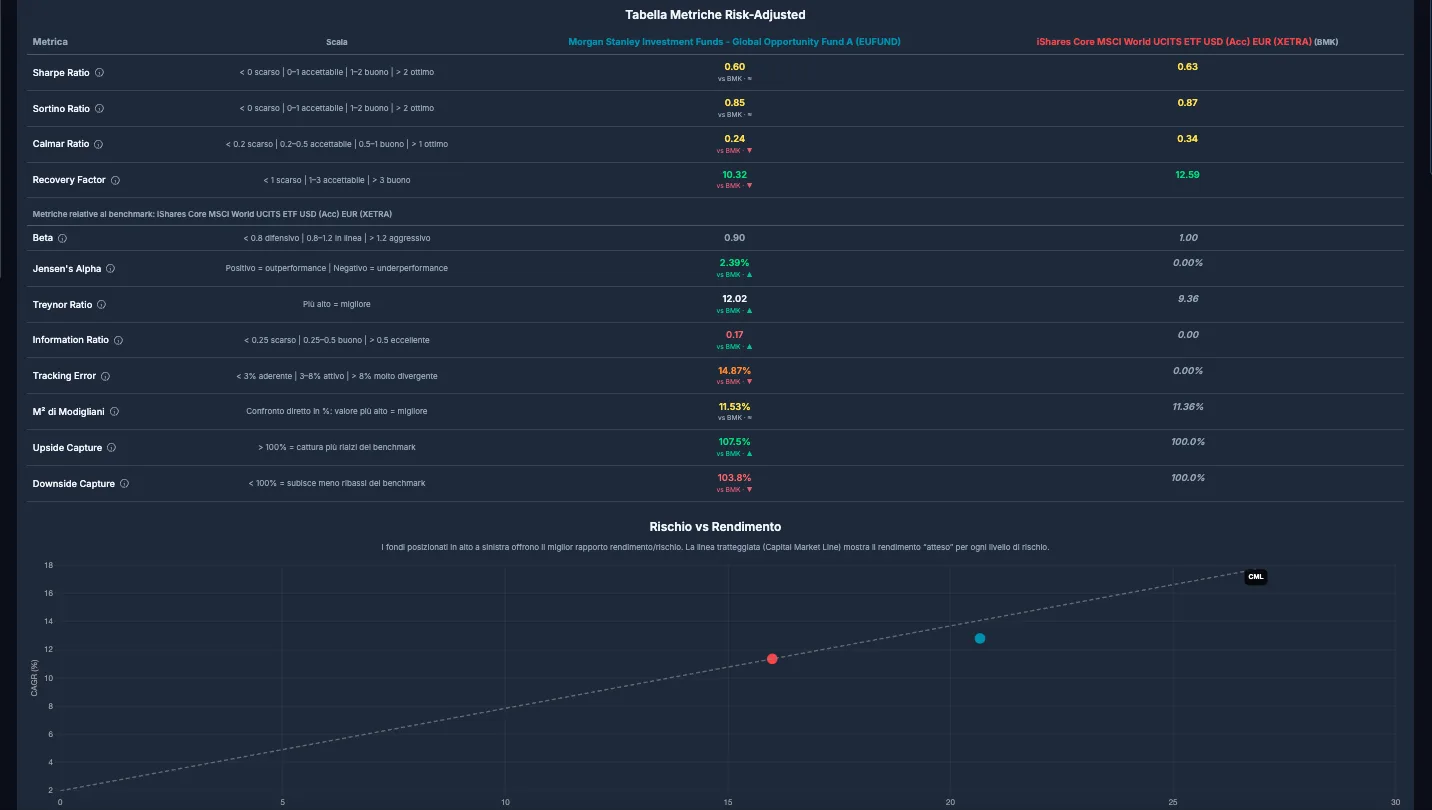
Riski/tuotto
Jensenin Alpha, Beta, Treynor, Information Ratio, Tracking Error, M², up/down capture ratio.
ETF-analyysi
Työnkulku
Kolme vaihetta valinnoista tuloksiin.
- 01
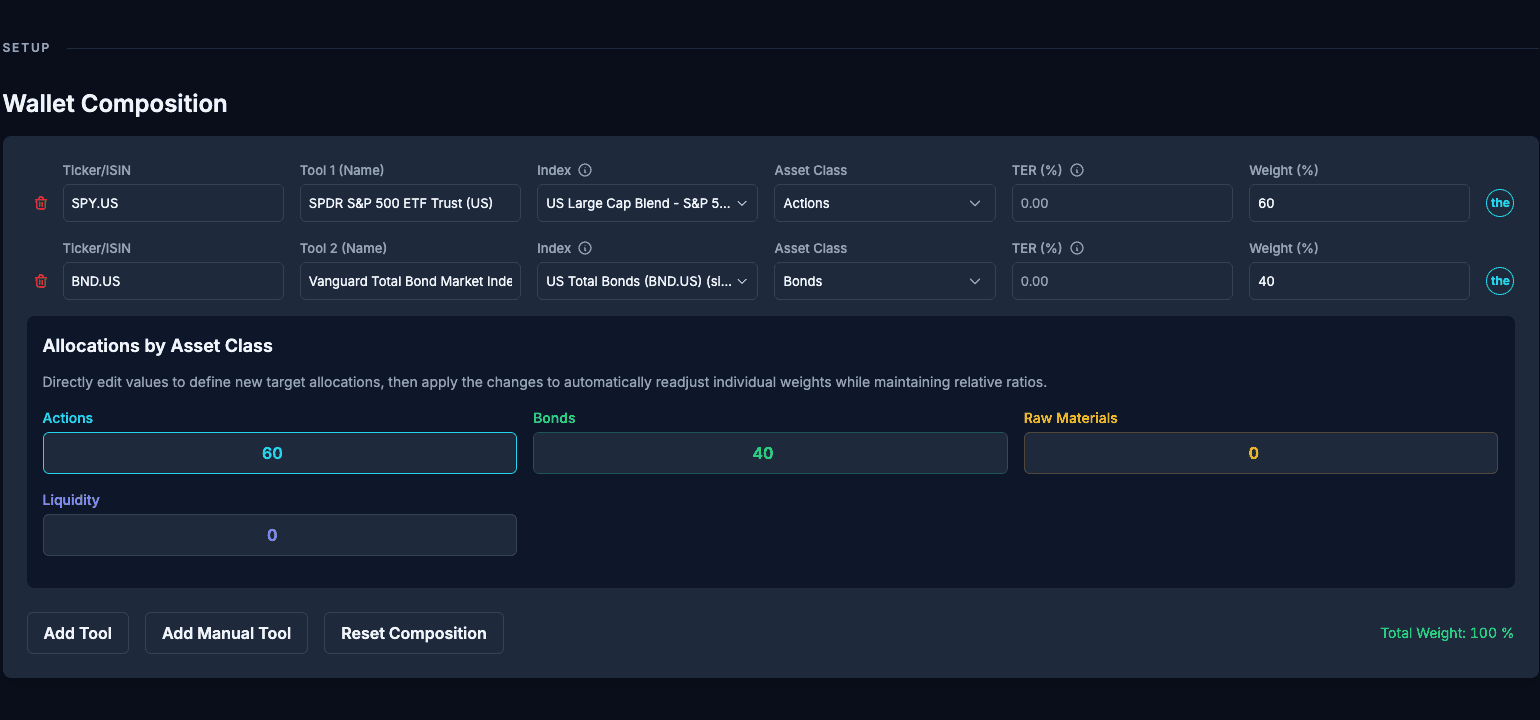
Lataa instrumentit
Syötä ETF:t, rahastot, osakkeet ja indeksit, määritä painot ja Rebalancing.
- 02
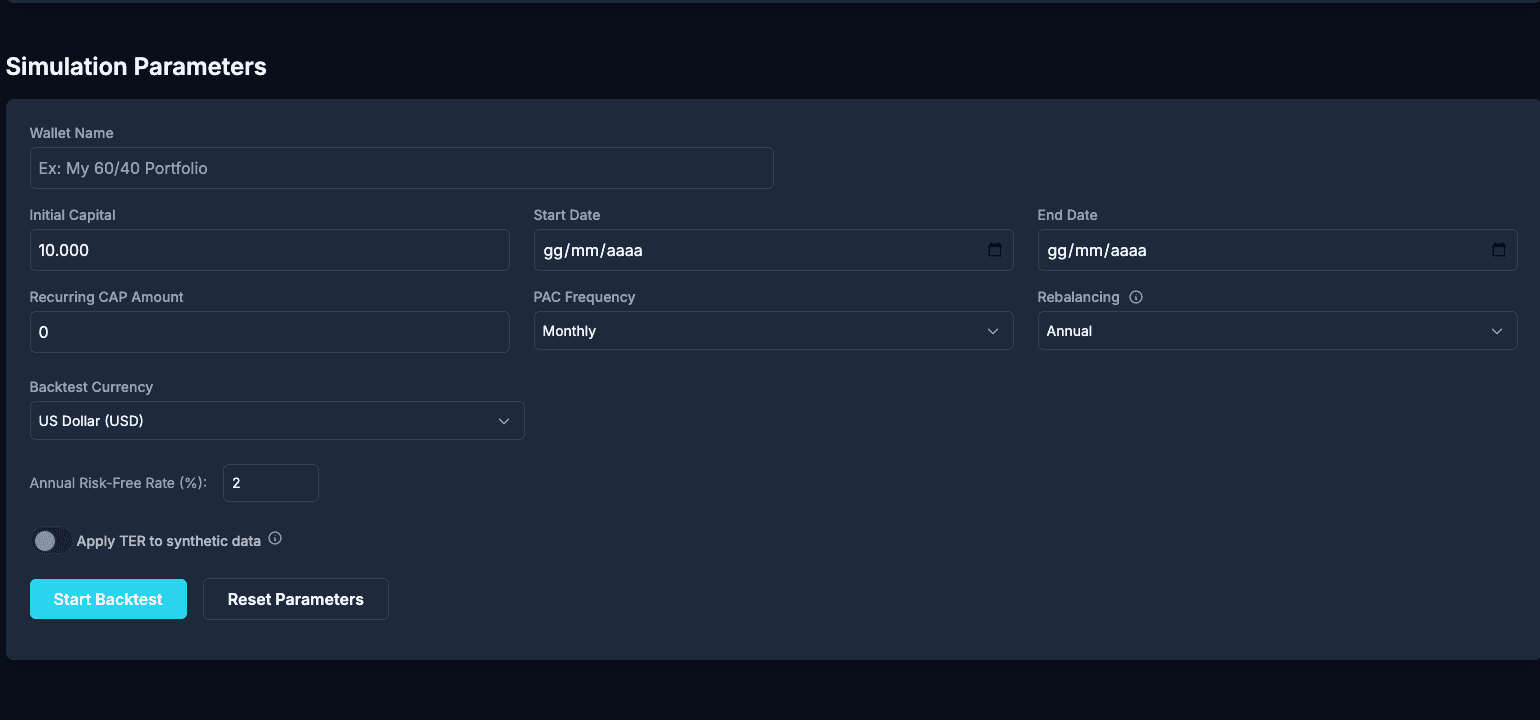
Syötä parametrit
Alkupääoma, summa, PAC-tiheys, Rebalancing, valuutta, TER.
- 03
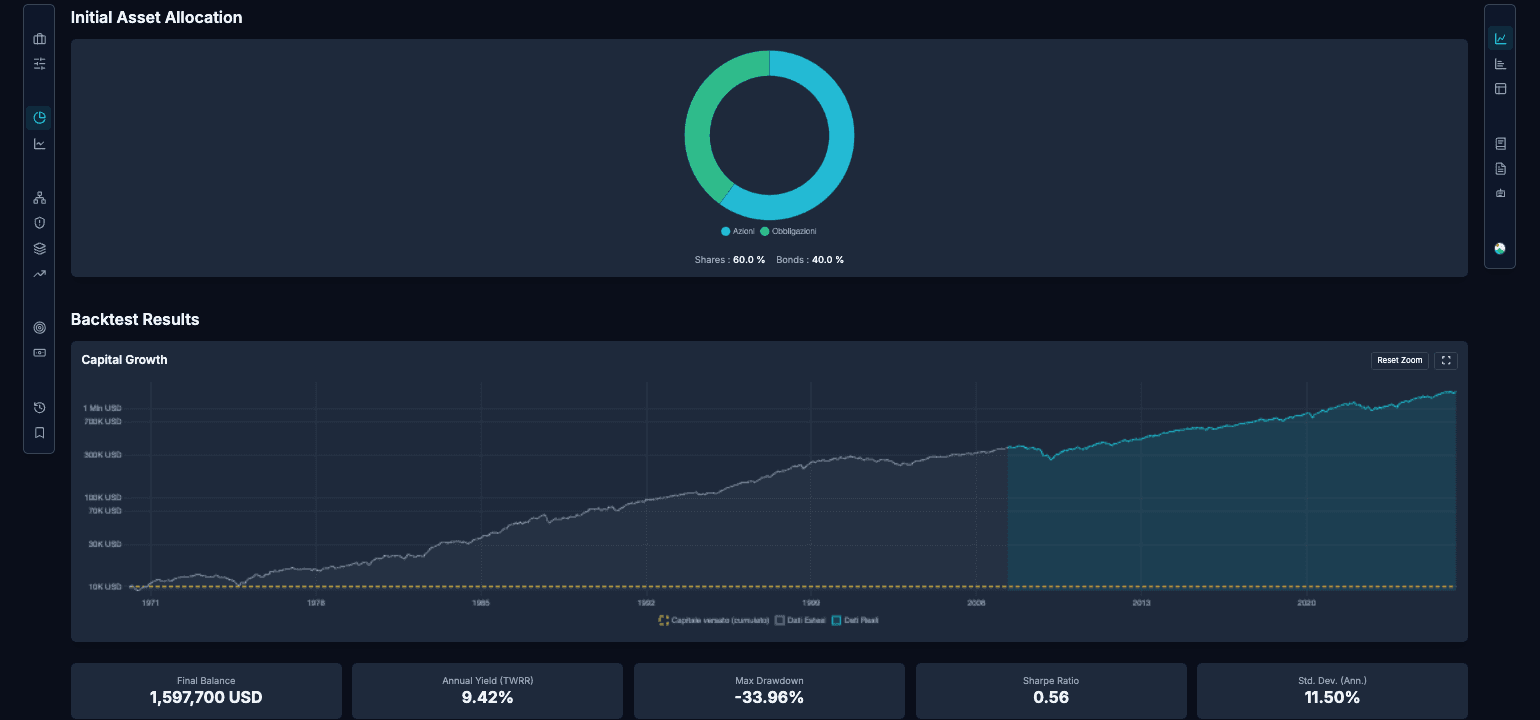
Analysoi tulokset
Mittarit, inflaatio, korrelaatio, Drawdown, VaR, tehokas raja, taloudellinen tavoite, prelievostrategiat.
Metodologia
Laskentamoottori kvantitatiivisen kirjallisuuden mukaisesti.
Tuotto- ja riskimittarit
CAGR · TWRR · Sharpe · VaR
Annualisoidut tuotot, drawdown, rolling 1–10 v, kalenterituotot ja reaalinen deflaatio CPI:n kautta (Fisherin yhtälö).
Tehokas raja
Markowitz · ERC · Pearson
Mean-variance-optimointi Barzilai-Borweinilla: min. varianssi, max. Sharpe/Sortino, hajautussuhde, iso-tuotto/iso-riski.
Nostostrategiat
Trinity · SWR · Guyton-Klinger
Trinity Study, polkukonsistentti SWR, Guyton-Klinger, VPW, floor/ceiling ja Vanguard-säännöt eläkkeelle.
Monte Carlo -simulaatiot
Box-Muller · GARCH · Bootstrap
Box-Muller, stationaarinen bootstrap, GARCH(1,1) ja kahden tilan regime-vaihto EM:llä todennäköisyys-skenaarioihin.
Taloudellinen tavoite
Bisektio · MC p5–p95
Ratkaistaan bisektiolla ja kaskadilla MC-simulaatiossa p5–p95-prosenttiiliskenaarioilla.
Lue täydellinen yksityiskohta
Backtest-analyyseistä rahastoanalyysiin BacktestFolio laskee CAGR:n, TWRR:n ja MWRR:n (IRR Newton-Raphson-menetelmällä), vuotuisen volatiliteetin, Sharpe-luvun, Sortino-luvun, Calmar-lukua, Ulcer Indexin, Maximum Drawdown -arvon ja palautumisajan, historiallisen VaR:n ja CVaR:n (95% ja 99%), Beetan, Jensenin Alphan, Information Ration, Tracking Errorin, Treynor-luvun, M-neliön ja up/down-capture-suhteet Benchmarkiin, Rolling-tuotot 1/3/5/7/10Y persentiileineen ja positiivisten jaksojen osuuksineen, kalenterituotot sekä reaalideflaation CPI:llä Fisherin yhtälöllä. Tehokas raja käyttää Markowitz-optimointia Barzilai-Borwein-gradienttilaskeutumisella pienimmälle varianssille, maksimi Sharpe-pisteelle, maksimi Sortino-pisteelle, maksimaalinen diversification rationille, equal risk contributionille sekä iso-return / iso-risk-pisteille; mukana ovat kovarianssi- ja Pearson-korrelaatiomatriisi, marginaaliset riskiosuudet, component VaR ja tehokas omaisuusluku. Prelievostrategiat kattavat Trinity Studyn, SWR path-consistentin, Guyton-Klinger-säännöt, VPW:n, floor/ceilingin ja Vanguard-säännöt, Monte Carlo -simulaatioilla Box-Mullerin, stationäärisen bootstrapin, GARCH(1,1):n ja 2-tilan regime-switchingin EM-algoritmilla. Taloudellinen tavoite ratkaistaan bisektiolla ja kaskadilla Monte Carlo -simulaatiossa p5–p95-persentiiliskenaarioilla.
Suunnitelmat
Kolme suunnitelmaa analyysivolyymin mukaan.
Free tutustumiseen enintään 10 vuoden historialla. Plus pitkään historiaan, taloudelliseen tavoitteeseen ja nostoprosenttianalyysiin. Pro rajattomaan pilveen ja PDF-raportteihin.
Free
- Historia enintään 10 vuoteen
- Portfolion backtest
- ETF- ja rahastoanalyysi
- Jopa 5 salkkua pilvessä
Plus
- Laajennettu historiadata, 30+ vuotta
- Riskiperusteiset tuotot ETF- ja rahastoanalyysissä
- Taloudellinen tavoite ja nostojen analyysi backtestissä
- Monte Carlo -simulaatiot Plannerissa
- Jopa 20 salkkua pilvessä
- ETF- ja rahastojen perustiedot (look-through)
- Salkkuvertailu
Pro
Sisältää koko Plus-suunnitelman
- Rajoittamattomat salkut pilvessä
- Täysi PDF-raportti
- Portfolio-seuranta (tulossa pian)
Nopeat vastaukset yleisimpiin kysymyksiin.
Usein kysytyt kysymykset
Voinko käyttää oikeita ETF:iä ja indeksejä?
Kyllä. Portfolio voi yhdistää oikeita tickereitä (TER mukaan lukien) ja indeksejä. Historiallinen pidennysosio mahdollistaa ETF:n historian jatkamisen taaksepäin sen indeksillä.
Mitä Free-versio sisältää?
Backtestit ja analyysit enintään 10 vuoden historialla, enintään 5 pilviportfoliota. Tavoite, nostot ja riskiperusteiset tuotot ovat Plusissa.
Miten maksaminen toimii?
Kuukausittainen tai vuosittainen tilaus hallitaan Paddlen kautta. Automaattinen kuitti, integroitu tilausten hallinta-alue. Mitään maksutietoja ei kulje BacktestFolio-palvelun kautta.
Voinko peruuttaa milloin tahansa?
Kyllä. Peruuttaminen tapahtuu välittömästi tilipaneelista; pääsy pysyy aktiivisena jo maksetun jakson loppuun asti.
Tarjoaako BacktestFolio sijoitusneuvontaa?
Ei. Se on kvantitatiivinen analyysityökalu. Tuloksilla on informatiivinen arvo eikä niitä tule pitää sijoitussuosituksena. Mennyt kehitys ei takaa tulevia tuloksia.
Avaa työkalu.
Aloita ilmaisella backtestillä. Pidemmät historiat ovat maksullisissa suunnitelmissa.